 English version

Řádné přiznání k dani z příjmu je vždy tím prvním, které finančnímu úřadu odevzdáte či odešlete, za určitých okolností pak následují opravná a dodatečná přiznání, jež mají ovšem své podmínky a svá specifika.

Pro jistotu připomínáme termíny pro podání řádného daňového přiznání. Každoročně je to první dubnový pracovní den pro ty, kteří stále odevzdávají dokument v papírové podobě, a první květnový pracovní den pro OSVČ, jež musejí komunikovat se správcem daně výhradně elektronicky.
Na řádné přiznání k dani z příjmu fyzických i právnických za rok 2025 s poradcem či při povinném auditu účetní závěrky mají podnikatelé ještě čas – lhůta pro jeho podání uplyne 1. července 2026.
Opravné přiznání: Napravte chybu v termínu
Opravné daňové přiznání podáváte v případě, že jste v řádném přiznání udělali chybu, sami jste si ji uvědomili případně vás na ni upozornil váš daňový poradce (ještě před zjištěním správce daně), a ještě před nejzazším termínem pro odevzdání DAP chcete tento omyl napravit.
Daňové přiznání: Jaké sankce hrozí opozdilcům?
Opravným daňovým přiznáním se v takovém případě zcela nahrazuje přiznání řádné a finanční úřad to bere v potaz. Pro správce daně jsou tedy rozhodující údaje, které uvedete v opravném přiznání, řádné DAP z pohledu úředníků „zaniká“.
„Opravných přiznání můžete teoreticky podat nekonečně mnoho (a udělat i korekci předchozího opravného DAP). Vždy ale musíte splnit podmínku, že přiznání odevzdáte ještě v termínu. Samozřejmě, že platí to nejnovější,“ popisuje daňový poradce Michal Dvořáček. Opravné přiznání podané v řádném termínu pak není spojeno s žádnými sankcemi.
Příklad
Živnostník Novotný, který měl povinnost podat přiznání elektronicky do 4. května, poslal ze své datové schránky původní řádné daňové přiznání 10. dubna. Následně si všiml chyby (jeho daň z příjmu má být vyšší než přiznal) a vyplnil korektní údaje do opravného přiznání, jež odeslal 4. května. Tím se vyhnul sankcím a finanční úřad bere v potaz výhradně jeho opravné DAP ze 4. 5.
V případě, že by pan Novotný tento termín nestihl, může si ještě pomoci tím, že využije služeb daňového poradce a lhůta se mu posune na počátek července. Pokud svou chybu do některého z termínů nenapraví, bude nucen podat přiznání dodatečné (viz níže).
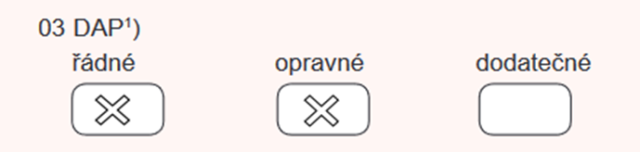
Opravné přiznání vyplní chybující poplatník kompletně znovu tak, jako by původní řádné přiznání nebylo podáno. Pokud jej odevzdáte včas, nezapomeňte, že v úvodu přiznání musíte u políček DAP zaškrtnout nejen opravné ale i řádné přiznání. Vyplněný dokument pak bude v této části vypadat následovně:
Dodatečné přiznání: Chyby ve výši daně po deadline
Dodatečné přiznání podáváme v případě, že až po nejzazším termínu pro podání řádného (či opravného) přiznání zjistíme, že má být doplácená daň jiná – může být vyšší i nižší – než jsme původně uvedli. Týká se to i daňové ztráty.
„Pokud potřebujete v původním přiznání opravit údaje, které nemají vliv na výši daně nebo ztráty, lze samozřejmě podat dodatečné přiznání také a správce daně upozornit na důvody,“ upozorňuje daňový poradce Michal Dvořáček.
Daňová ztráta vzniká, pokud daňově uznatelné výdaje podnikatele nebo firmy převýší jejich zdanitelné příjmy. Tento záporný základ daně nevede k placení daně, ale lze jej využít jako odčitatelnou položku v dalších letech.
Pokud podáváte dodatečné přiznání dobrovolně a snižujete původní daň (či zachováte její výši), nehrozí vám žádné sankce a dokonce nemáte ani povinnost tak učinit. Správce daně vám nicméně ponechává tuto možnost, a to do tří let od chvíle, kdy jste daň přiznali. Ve zvláštní příloze musíte uvést i důvody, proč toto přiznání podáváte.
V řádku 03 tiskopisu vyplňují OSVČ, že se jedná o přiznání dodatečné a doplňují datum, kdy byly zjištěny důvody pro podání dodatečného DAP.
Logické je, že pokud se daň po opravě zvýší, je vaši povinností opravit původní přiznání, poslat přiznání dodatečné a daň doplatit. Povinnost „opravy“ nicméně trvá, jen dokud běží takzvaná lhůta pro stanovení daně.
Lhůta pro stanovení daně (prekluzivní lhůta) je časový úsek, během kterého může správce daně daň vyměřit nebo doměřit. Standardně trvá tři roky, ve výjimečných případech (například záměrná trestná činnost) může finanční správa lhůtu prodloužit až na deset let.
Dodatečné přiznání musíte odevzdat nejpozději do konce kalendářního měsíce následujícího po tom, ve kterém jste chybu zjistili vy, nebo ji objevili úředníci.
Dodatečné daňové přiznání je součástí doměřovacího řízení, jehož cílem je opravit již dříve stanovenou daň. Podmínky pro podání dodatečného daňového přiznání nejdete v paragrafu 141 daňového řádu.
Příklad
Pan Dvořák měl loni povinnost podat řádné přiznání do 2. května, což přesně v tento den učinil. Chyba, která mu neoprávněně snížila daň, byla zjištěna 9. října – do 30. listopadu 2025 měl proto povinnost podat dodatečné daňové přiznání s korektními údaji.
Na závěr upozorňujeme, že pokud vás úřad vyzve k vysvětlení nesrovnalostí v již podaném přiznání (takzvaný postup k odstranění pochybností), automaticky nové přiznání nepodáváte.
Nejdříve je nutné na tuto výzvu písemně reagovat a případné nesrovnalosti vysvětlit ve lhůtě uvedené ve výzvě (obvykle do 15 dní). V případě, že nesrovnalosti nevysvětlíte a chybu uznáte, podáte opravené dodatečné DAP.
A v čem se nejčastěji při vyplňování řádného přiznání chybuje? V praxi nejde podle odborníků jen o zapomenuté příjmy, ale i o opomenuté slevy, odpočty nebo žádost o vrácení přeplatku. Daň z příjmu pak vychází v jiné výši než by měla. Více si přečtěte v článku Podáváte přiznání k dani z příjmu? Dejte si pozor na omyly a nejasnosti na BusinessInfo.cz.
Jakub Procházka

Co můžete čekat? Jak a kdy splnit daňové povinnosti: návody, rady, informace o změnách, aktuality, daňový kalendář, jednotlivé druhy daní. Jak postupovat při placení daně z příjmů, DPH, silniční daně i daně z nemovitostí, nebo třeba přístup k daňovým formulářům.
 Přihlásit přes Facebook
 Přihlásit přes Google
 Přihlásit přes X (Twitter)
 Přihlásit přes LinkedIn